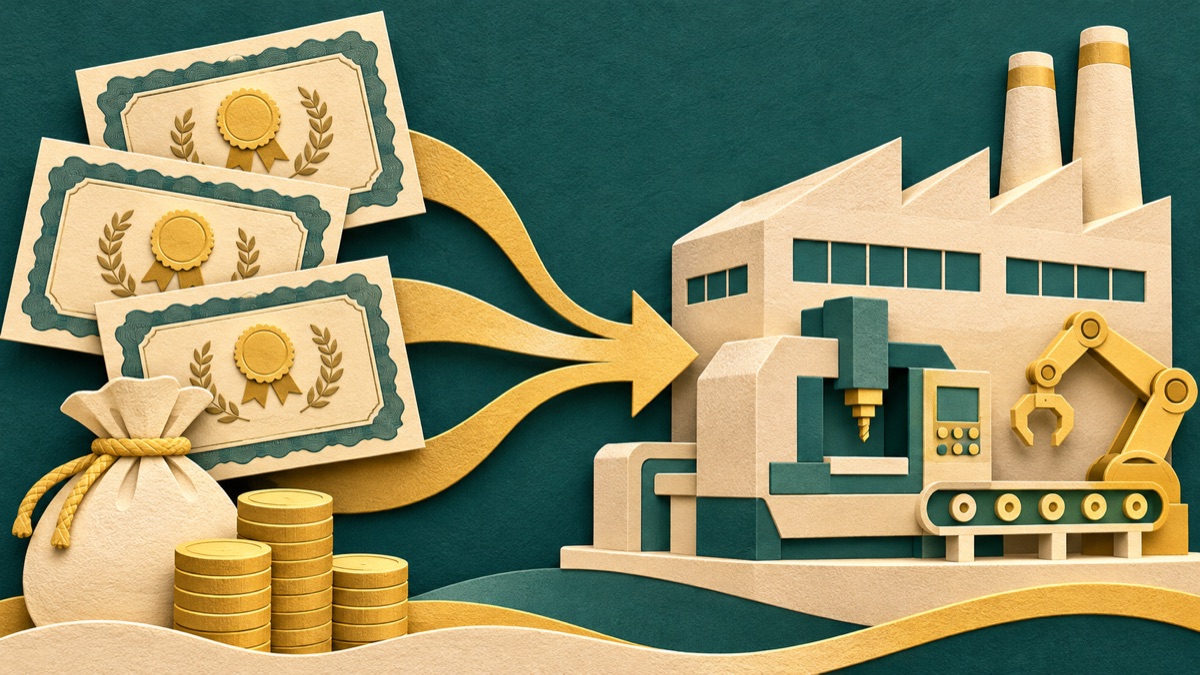
黒字の企業でも、設備投資や借入返済、売掛金や在庫を支える資金が必要になることがあります。増資の開示では、調達金額だけでなく、支払う時期、資金の使途、増える株数を確認します。利益の総額と1株当たりの利益を分けて計算しましょう。
調達額・資金使途・支出時期・発行条件・株数の5項目を転記し、利益が増えない場合と増える場合を比較します。
数字をそろえて比較する
| 架空の条件 | 純利益 | 株数 | 単純な1株当たり利益 |
|---|---|---|---|
| 増資前 | 10億円 | 1,000万株 | 100円 |
| 新株250万株を発行・利益は同じ | 10億円 | 1,250万株 | 80円 |
| 新株発行後に利益が25%増加 | 12.5億円 | 1,250万株 | 100円 |
表は仕組みを説明する架空の例です。税金や手数料は計算に含めていません。
黒字と手元資金の違いから読む
売上代金の回収が先になるとは限りません。売掛金の回収前に仕入れや給与の支払いが必要になると、利益を計上していても手元資金が減ります。貸借対照表の現預金、売掛金、在庫、短期借入金と営業キャッシュフローを合わせて見ます。
設備投資や買収のようにまとまった金額を先に払う計画でも資金が必要になります。増資理由が成長投資なら、工事や事業の進捗、稼働時期、利益を確かめる指標まで開示を読みます。
公表日、対象期間、単位、資料名、仮定を記録します。後から資料が修正された場合は、どの数字を使ったか追えるようにします。
資金使途を金額と時期に分解する
架空の調達手取額30億円を、工場設備15億円、運転資金10億円、借入返済5億円に使う例を考えます。設備資金は稼働後の売上や固定費、運転資金は在庫と回収、借入返済は資金繰りと利息負担が確認項目です。
使途に「成長投資」とだけ書かれている場合、投資先と支出予定の説明を探します。予定に変更がある場合は追加開示を確認します。調達額の大きさだけで将来の利益を見積もらないようにします。
株数増加率と既存株主への影響を区別する
新株250万株を発行する例では、発行前の1,000万株に対して株数は25%増えます。保有数を変えない投資家の持分割合は、増資前の割合の80%になります。100株を持つ人の割合は0.001%から0.0008%です。
取引所の開示ルールで用いる希薄化率は、議決権数や潜在株式の扱いなど定義があります。上の試算は説明用の株数ベースです。正式な数値は発行会社の資料で確認し、EPS計算には期中平均株式数などが関係します。
新株予約権を含む調達の不確実性を見る
新株予約権が使われる場合は、発行と行使を分けて確認します。行使条件、期間、潜在株式数、行使が進まない場合の資金計画を読みます。発表日に調達予定額の全額が入金されたと扱わないようにしてください。
第三者割当では、割当先を選んだ理由、発行価格の算定、割当先との事業上の関係も調べます。条件が変更される場合は公表日を記録し、古い試算を更新します。
価格や配当、将来の業績は変動します。会社の開示と自分の購入条件を確認し、元本割れや換金が難しくなる場合も考慮してください。
借入返済を目的とした増資の見方
借入返済に調達資金を使うケースでは、支払利息が減る可能性がありますが、営業利益そのものに同額の改善を見込むことはできません。返済予定と利率、手元資金の変化、発行後の株数を確認し、どの利益項目に影響し得るかを整理します。
増資後も資金が不足する条件を考えるなら、事業の収益が計画より遅れる場合と、調達額が見込みより少ない場合を別に置きます。追加調達が必要になったときの株数を予測値として断定せず、会社の資金計画に不明点として残す方法があります。
黒字なのに現金が足りない理由を、入金と支払いの予定で確認する
決算の利益と手元現金は、それぞれ別の時点の情報です。以下は架空の会社です。期首の現金が18億円あり、上期に営業で8億円の現金を得る一方、設備代金14億円、借入返済6億円、配当2億円を支払うとします。ほかの動きを省略すれば上期末の現金は4億円です。下期に営業で10億円を得ても、設備代金12億円と借入返済5億円を支払うなら、下期末までに追加の資金が必要になります。年間で利益を計上していても、設備代金などが先に出ていく条件では調達を検討する理由が生じます。
実際に読むときは、キャッシュ・フロー計算書で営業・投資・財務の三つを見てから、設備投資計画と借入の返済時期を確認します。利益が黒字でも、売掛金の回収が後になる場合や、在庫を先に積み増す場合には、事業が成長する過程で現金を多く使うことがあります。設備の購入代金と減価償却費も、現金が出ていく時期と利益計算に費用が反映される時期が異なります。会社が開示している資金の使い道が「運転資金」とだけ書かれていたら、在庫、仕入れ、人件費など、会社が説明する主な内訳と支出予定を確認します。
調達時と支出時の開示を同じ表で追う
架空の企業が調達後の手取概算額として24億円を見込み、新工場に14億円、在庫確保に6億円、借入返済に4億円を予定しているとします。募集総額から発行費用などを控除した後の額が手取概算額です。開示から転記するときは、会社が使途に振り分けた額と、募集総額を混ぜないようにします。開示上の手取額が概算なのか、払込後に確定した数字なのかも確認します。
| 使い道 | 計画金額 | 計画を追う資料 | 次に確認する内容 |
|---|---|---|---|
| 新工場 | 14億円 | 募集の開示、設備投資の説明 | 着工、設備の支払い、稼働開始時期 |
| 在庫確保 | 6億円 | 決算短信、説明資料 | 在庫の増減、販売と入金の時期 |
| 借入返済 | 4億円 | 募集の開示、財務諸表 | 返済時期、借入残高と支払利息 |
同じ額の設備投資でも、「工場を着工した」「設備が稼働した」「稼働後に売上が計上された」では、確認できた事実が異なります。資金使途の期限が来ても、個別の支払いの実績が開示されるとは限りません。そのときは、設備投資全体の金額や工場稼働の発表など、確認できた範囲を記録し、個別の使用額は未確認とします。開示に資金使途の変更が出た場合は、当初計画の金額と変更後の金額、変更理由を同じ行に記録します。
借入返済が主な使途なら、調達後の借入残高と支払利息を別々に追います。借入残高が減っても、同時に新しい借入をしたり金利が変わったりすると、利息が計画どおり減るとは限りません。利息の軽減を会社が示しているなら、計算の対象となった借入、金利、期間を確認します。設備を増やす調達と借入を減らす調達では、次の決算で検証する項目が変わります。
持株比率と1株利益の変化を別の式で計算する
架空の会社の発行済株式数を1,000万株、追加発行を200万株とし、自己株式の影響を省略します。発行前に1万株を保有していた投資家が買い増さない場合、持株比率は0.10%から約0.0833%になります。発行株数は20%増ですが、従来の持株比率から見た相対的な低下幅は約16.7%です。どちらの数値も、分母を何にするかで意味が決まります。発行条件を比較するときは、会社資料の割合の注記を確認し、自分の計算には「発行前株数比」か「保有比率の変化」かを書き添えます。
発行前の純利益が12億円なら単純な1株利益は120円です。発行後の1,200万株で120円を維持するには14.4億円の純利益が必要です。追加で必要な2.4億円は、既存事業の成長、設備投資の効果、支払利息の減少などを含めて考えます。設備だけで2.4億円を稼ぐべきだと決めつける必要はありません。既存事業の利益が落ちる場合は、その落ち込みも埋める必要があります。逆に、増資と関係のない利益の増加があれば、それも全体の純利益に反映されます。
| 純利益の仮定 | 発行後1,200万株での概算 | 従来の120円との比較 |
|---|---|---|
| 12億円のまま | 100円 | −20円 |
| 14.4億円に増える | 120円 | 同じ |
| 16.8億円に増える | 140円 | +20円 |
表は、新株が期首からすべて存在すると仮定した比較です。年度の半ばに200万株を発行した場合、その期の概算の期中平均株式数は1,100万株です。純利益12億円なら、平均株数でのEPSは約109.09円です。次期は新株が通期で分母に反映されるため、純利益が12億円で他の株数変動がなければ概算100円です。実際のEPSは決算短信の注記を確認し、期中平均の計算と発行後の通期試算を区別します。
新株の発行と新株予約権では、資金が入る時期を確認する
新株発行の開示を読んだら、発行条件の決定日、払込期日、対象となる株数を確認します。当初に公表された規模と最終条件が異なる場合があるため、条件決定と払込に関する後続の発表を追います。公募で広く投資家を募る場合と第三者割当で割当先が決まっている場合には、開示で確認できる情報も異なります。第三者割当では、割当先、選定理由、事業提携の有無、株式保有に関する記載などを読みます。
新株予約権の場合、潜在的に発行され得る株数と、すでに行使され発行された株数を区別します。予定する資金の一部が行使による払込みに依存するなら、資料で行使条件や期間、実績を確認します。架空のケースで最大200万株、途中までの行使が50万株なら、株数の検討では「現時点で増えた50万株」と「残りの潜在株数150万株」を分けて記録します。実際の調達額は価格条件などにもよるため、単純に最大株数を掛けた値を受取済みとみなしません。資金の確保時期が設備の支払時期に間に合うかも読みます。
調達した資金から利益が出るまで、何を待つかを決める
新工場の稼働後に年間売上が20億円増え、追加の営業利益率を10%と仮定すると、増える営業利益は年2億円です。稼働が半年遅れ、初年度に計画の半分だけ売上を計上する場合、同率なら初年度の営業利益の増加は1億円です。立ち上げ費用がかかる場合は利益率の仮定も調整します。ここでの営業利益を、先ほど求めた純利益2.4億円の不足にそのまま足すと指標が混ざります。支払利息や税金など、純利益までの項目を考慮する必要があります。
増資を見た直後は、会社が開示した確定事項と自分の試算を別の欄に置きます。「手取見込み24億円、うち設備14億円」と「稼働後に売上20億円増と仮定」を同じ確度で扱わないようにします。次に確認するのは、払込の実施、設備の稼働時期、次回決算での支出と事業の進捗です。工場の稼働が遅れた場合も、計画を撤回したのか、時期が変わったのか、支出額まで変わったのかを開示から切り分けます。
会社の説明が「機動的な事業投資」にとどまる場合は、対象や時期が分かった時点で改めて計算します。借入で賄う場合との比較をしたいなら、手元資金、返済期限、会社が説明した借入余力を確認します。利息の負担を減らせる可能性がある一方で、株式の発行では持株比率や1株利益が変化します。どの資金調達方法が適しているかは、金額だけでなく、返済期限と事業から現金が得られるまでの期間にも左右されます。
記録は「開示日、資金調達方法、手取予定額、確定した手取額、使途と期限、発行株数、次に確認する資料」の順に残します。予定からずれたときは、どの数字に影響するかを一行足します。たとえば「稼働が半年後ろ倒し。設備代金の支払時期と初年度の利益寄与を確認」と書けば、次回の決算で追う点を絞れます。発表時の株価だけでは分からない資金の動きを、決算と開示の両方で追うための手順です。
複数回に分けて調達する場合は、調達のたびに発行後の株数を更新します。初回と次回の開示で示される希薄化の割合をそのまま足すと、分母の違いを反映できません。初回前の株数と、最後の発行後の株数を同じ表に置いて計算します。
次に確認する資料
調達額・資金使途・支出時期・発行条件・株数の5項目を転記し、利益が増えない場合と増える場合を比較します。
本記事は投資判断に必要な資料の読み方を解説するものです。特定銘柄の推奨ではありません。投資は自己責任で判断してください。