営業利益が前年比30%増でも、翌期に同じ伸びを期待できるかは増益の理由次第です。販売価格を引き上げた場合、原材料の値下がりが続いた場合、前年だけの費用が消えた場合では、次に見る資料が変わります。決算説明資料の「営業利益増減分析」を使い、どの要因が何円押し上げたかを確認します。
前年と当年の営業利益の差を計算し、会社が示す価格・数量・原価・販管費・その他の増減を並べます。その後、継続する条件と比較上の一時要因を分けます。
増減要因のグラフは、最初と最後から読む
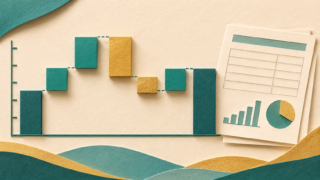
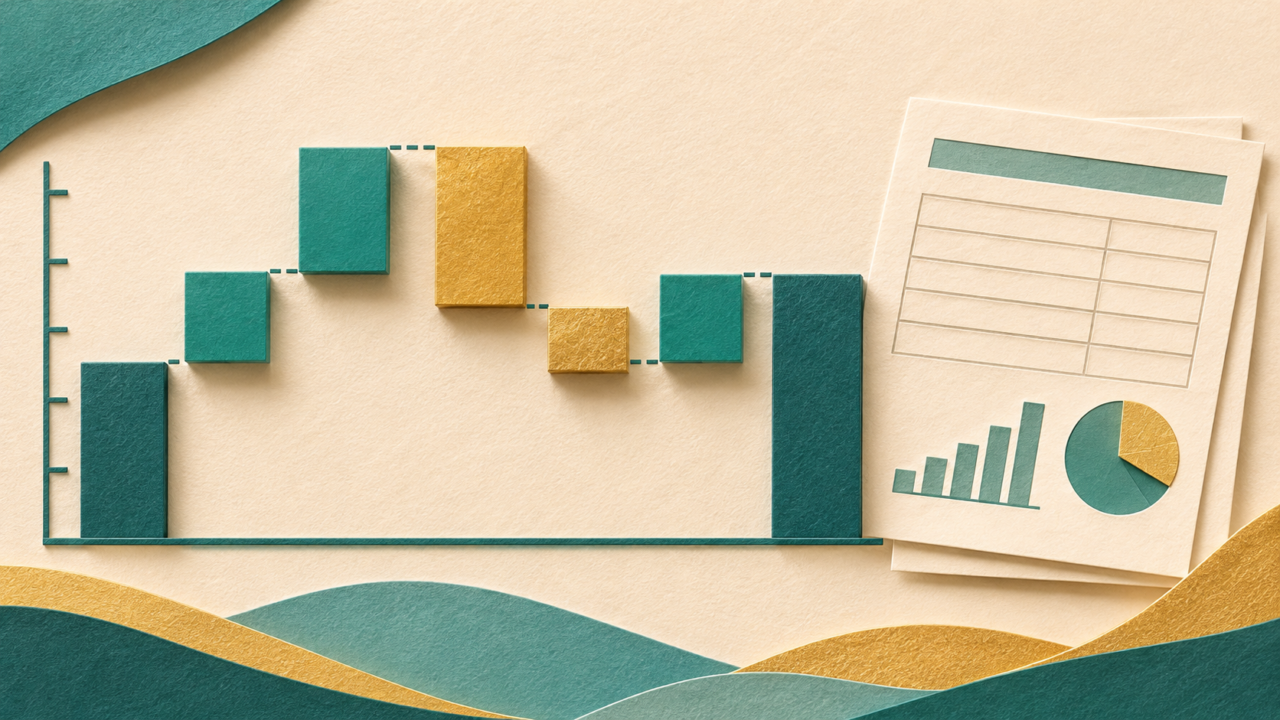
増減分析の図では、前年の営業利益を出発点に、プラスとマイナスの要因を順に足して当年の営業利益に到着します。図の対象期間、単位、連結範囲、実績か予想かを先に確認します。単独の四半期を比較した図と通期予想を比較した図は、同じページにあっても意味が違います。
実際の資料形式は、花王が公表した決算説明資料の「営業利益増減分析」で確認できます。価格や数量、原材料、販管費などの項目と注記を一緒に読むと、会社の集計範囲が分かります。以下の計算は花王の実績とは別の架空例です。花王の決算説明資料
| 架空の増減項目 | 営業利益への影響 | 次に見るもの |
|---|---|---|
| 前年営業利益 | 40億円 | 比較の起点 |
| 販売価格 | +12億円 | 価格改定の対象と時期 |
| 数量・商品構成 | +7億円 | 数量と高採算商品の比率 |
| 原材料・物流 | -6億円 | 仕入れ条件と価格転嫁 |
| 販管費 | -3億円 | 人件費、広告、開発 |
| 前年の一時費用の反動 | +2億円 | 前年費用の性質 |
| 当年営業利益 | 52億円 | 前年から+12億円 |
この例では、価格と数量・構成の改善で19億円押し上げ、原材料・物流と販管費で9億円押し下げています。前年の一時費用がなくなった効果は2億円です。増益額12億円のすべてを値上げで説明すると、数量の変化や費用の増加を見落とします。
値上げの効果は、販売数量とセットで考える
単価を100円から110円に引き上げても、販売数量が100万個から90万個へ減ると、売上は1億円から9,900万円へ下がります。単価の上昇だけで需要の強さは判断できません。一方、1個当たり変動費が60円で一定なら、変動費控除後の金額は4,000万円から4,500万円に増えます。固定費を無視した架空例ですが、売上と利益の動きが異なる理由を示しています。
改定後の数量、販促や値引きの実態、原材料・物流費の変化、価格改定が浸透する時期を確認します。希望小売価格の変更と実際の販売単価の上昇は分けて考えます。
数量増と商品構成の改善を区別する
商品Aの1個当たり限界利益が20円、商品Bが50円とします。合計100万個の販売で、Aが80万個・Bが20万個なら限界利益は2,600万円です。Aが60万個・Bが40万個へ変わると、合計数量は同じでも限界利益は3,200万円に増えます。商品構成の変化で採算が変わる例です。
説明資料に「数量・構成」とまとめて書かれているときは、外部の読者が数量と構成を正確に分けられない場合があります。販売単価、事業別売上、主力商品の出荷、顧客層の変化など開示された範囲で補助材料を探します。開示されていない内訳は推計値と明示するか、未確認と記録します。
原価と販管費の減少は、次期も続くかを調べる
原材料の市況が下がった影響は、市況が反転すれば弱まることがあります。工場の歩留まり改善や製品設計の見直しなら、改善が続く余地もあります。会社の説明を読み、コストが下がった理由と、その理由が翌期にも残る条件を書き出します。
広告費や開発費が減った場合には、効率化したのか、支払い時期がずれたのか、施策が延期されたのかを確認します。費用が少ない期の利益率を翌期にも使う前に、会社がどの施策を予定しているかを調べてください。
前年の一時費用がなくなった効果を整理する
表の例では、前年の営業利益40億円に一時費用2億円が含まれていました。この費用だけを前年に足し戻した参考値は42億円で、当年52億円との差は10億円、約23.8%増です。公表実績の30%増と違うのは比較の起点が違うためです。
当年にも一時的な利益や費用がないか確認します。自分で調整した場合は、項目・金額・理由を明記します。都合のよい費用だけを除くと、会社の収益力を高く見積もるおそれがあります。
増益要因を次の決算で検証する
| 仮説 | 確認指標 | 見直す条件の例 |
|---|---|---|
| 価格改定が浸透 | 実現単価、数量、粗利益率 | 値引きが増えて採算が戻らない |
| 商品構成が改善 | 事業別売上・利益、主力品の構成 | 高採算商品の比率が低下 |
| コスト改善が継続 | 原価率、設備稼働、会社の説明 | 市況反転や設備費用が増える |
| 一時費用の反動 | 前年・当年の費用注記 | 翌期に同じ反動を期待している |
最後に営業キャッシュフローを見ます。利益が伸びても在庫や売掛金が増えれば、現金の増え方が異なる場合があります。現金の動きは増減図の結論を補う確認で、営業利益と同じ数字になることを求めるものではありません。
よくある質問
増減分析の図が見つからない場合は? 売上高、売上総利益、販管費、営業利益を比較します。会計上の表示や営業利益の定義に注意し、価格や数量の寄与を資料にない精度で断定しないようにします。
為替差はすべて一時的ですか? 換算や輸出入への影響は事業によって異なります。為替の水準を予測するより、会社の想定レートと、どの費用・売上に影響するかを確認します。
価格・数量・費用を分け、翌期も残る条件を決算メモに書きます。
本記事は決算資料を読むための学習情報です。数値例は架空で、特定の銘柄の売買を推奨するものではありません。株式投資には元本割れのリスクがあります。投資は自己責任で判断してください。