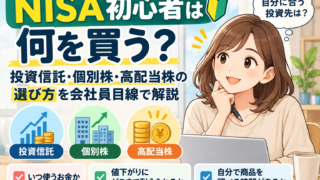
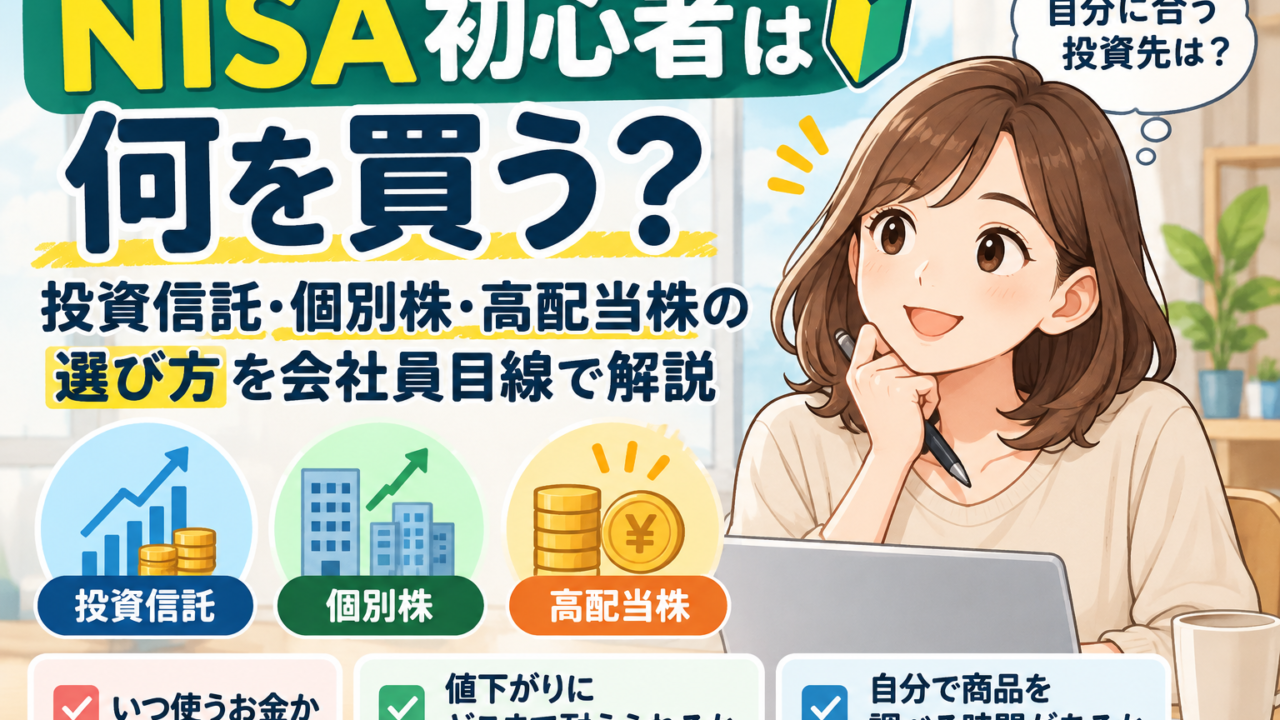
NISAで何を買うか迷ったときは、人気ランキングから銘柄を選ぶのではなく、「いつ使うお金か」「値下がりにどこまで耐えられるか」「自分で商品を調べる時間があるか」を先に考えましょう。NISAは投資利益が非課税になる口座の制度で、投資先を自動で選んでくれる仕組みではありません。
NISAで買えるものと枠を確認
現行NISAには、つみたて投資枠と成長投資枠があります。つみたて投資枠は長期の積立・分散投資に適した一定の投資信託などが対象で、成長投資枠では上場株式や投資信託などが対象です。制度の年間投資枠と対象範囲は金融庁の最新案内を確認してください。
年間枠を使い切ることは目標ではありません。つみたて投資枠は年120万円、成長投資枠は年240万円ですが、家計に余裕がなければ利用額を抑えたり、投資を見送ったりしても構いません。非課税保有限度額は合計1,800万円ですが、これも上限であって、満額まで投資する義務を意味しません。
商品によって、どちらの枠で購入できるかが異なります。証券会社の検索結果でNISA対象と表示されても、枠や買付方法まで確認しましょう。新しい商品や制度上の対象は変わることがあるため、購入前に金融庁や証券会社の商品ページ、目論見書に当たることが基本です。
投資信託と個別株の違い
投資信託は、多くの投資家から集めた資金を運用会社が株式や債券などに投資する商品です。一つのファンドを通じて複数の資産や企業に分散できる場合があり、少額から積立できる商品もあります。反面、投資先の構成や費用を確認せずに選ぶと、思っていた地域や資産に偏っていることがあります。
個別株は、特定の企業の株式を自分で選んで保有する方法です。株主として配当や株価上昇を期待する一方、業績悪化や不祥事など個別企業の影響が資産に直結します。企業分析や決算情報の確認が必要で、複数社に投資しても分散が十分とは限りません。
初めて投資する人は、まず「自分で企業を調べ、価格変動を受け止める時間があるか」を考えましょう。個別株が悪い、投資信託が必ず安全という意味ではありません。投資信託も市場全体の下落で大きく値下がりすることがあり、商品の種類と保有割合によってリスクは異なります。
インデックス投資とは
インデックスファンドは、日経平均株価やTOPIX、海外株式の指数など、基準となる指数に連動する運用を目指す投資信託です。指数に含まれる銘柄や地域にまとめて投資する形になり、個別企業を一社ずつ選ぶ方法とは異なります。ただし、指数が下がればファンドの基準価額も下がる可能性があります。
指数の名前を見ただけで、分散の程度を判断しないようにしましょう。国内株式だけの指数、米国株式の指数、世界株式の指数では、対象地域や通貨、構成銘柄が違います。「全世界」と書かれていても、国別比率や大型企業への集中度を確認することが大切です。
ファンドを比較するときは、ベンチマーク、信託報酬、純資産総額、運用方針、為替ヘッジ、分配方針を見ます。同じ指数に連動する商品が複数ある場合は費用も比較できますが、費用が低いという理由だけで中身を確認しないのは避けましょう。目論見書には投資対象や主要なリスクが記載されています。
高配当株と配当金の考え方
高配当株は、株価に対する配当金の割合が比較的高い銘柄を指す言葉として使われます。配当を定期的に受け取れる点に魅力を感じる人がいる一方、配当が減ったり無配になったりすることもあります。配当利回りは株価が下がると計算上高く見えることがあり、高い数字だけで企業の安全性を判断できません。
配当金を受け取ると、保有中の実感が得られやすいと感じる人もいます。しかし、配当が出た分だけ企業の価値がそのまま増えるわけではなく、配当後には株価が調整されることもあります。配当を受け取ることと資産全体を増やすことは別の見方が必要です。
NISA口座で配当を非課税で受け取るには、受取方式などの条件確認が必要です。国内株の配当の受取方法によって課税扱いが異なる場合があるため、証券会社や国税庁の案内を確認しましょう。外国株には現地課税が残るケースもあり、NISAならすべての税金がなくなるとは限りません。
投資先を選ぶときに自分に聞きたいこと
まず、投資したお金を使う予定の時期を考えます。数年以内に使う予定があるお金は、値下がりした時に売らざるを得ない可能性があるため、価格変動のある商品に回すことが適切か慎重に考えます。長期で保有できるお金と、生活費や緊急予備資金は分けて管理しましょう。
次に、資産が一時的にどれだけ減ったときに不安を感じるかを想像します。投資額が100万円で20%下落したら、評価額は80万円になります。30%の下落なら70万円です。この金額を見ても積立を続けられるか、売却したくならないか考えると、自分にとって大きすぎる投資額に気づけるかもしれません。
また、商品の値動きだけでなく、情報を追う時間も考慮しましょう。個別株は決算や事業環境の確認が必要です。幅広い投資信託でも、投資対象や為替リスクを理解する必要があります。忙しい会社員が、毎日価格やニュースを見なくても維持できる仕組みにすることも選び方の一部です。
投資期間でリスクの取り方を考える
投資先を選ぶ前に、いつ資金を使うかを考えます。10年以上使わない予定のお金と、数年後の進学費用や住宅資金では、値下がりを待てる期間が違います。投資期間が長いから安全になるわけではありませんが、価格が下落したときに慌てて売らなくて済むかを考える材料になります。
目標時期が近い資金を株式中心の商品にする場合、取り崩す直前の下落で計画が崩れる可能性があります。すぐに使う予定のある金額は預貯金等に置き、長く運用できる部分と分ける方法があります。資金を使う時期が近づくにつれて、値動きをどこまで受け入れられるか見直すことも大切です。
分散投資は商品名の数では決まらない
分散は、投資先や地域、資産、購入時期を分けて、ひとつの対象に偏るリスクを抑える考え方です。ただし、投資信託を複数持てば自動的に分散できるわけではありません。例えば複数のファンドが同じ米国大型株に多く投資していれば、値動きが似る可能性があります。保有商品の月報や目論見書で投資先を確認します。
資産クラスにも特徴があります。株式は企業の成長や利益の変化を受け、債券は金利や信用状況の影響を受けます。現金は価格変動が小さい一方、物価上昇により購買力が下がる可能性があります。何をどの割合で持つかは、期待リターンだけでなく、使う時期と損失への耐性に合わせて考えます。
初心者向けの商品確認メモ
候補商品の目論見書を開いたら、投資対象、運用方法、リスク、費用、分配方針を確認します。難しい用語が多いと感じたら、用語を調べてから読み直しましょう。理解できない商品を、ランキングが高いという理由だけで買う必要はありません。購入後に値下がりしたとき、何が原因で動く商品なのか分からなければ不安が大きくなります。
似た商品を比べるときは、同じ指数に連動するか、為替ヘッジの有無、信託報酬、純資産総額、運用期間など条件をそろえます。信託報酬の差が小さく見えても、長期間保有した場合に影響する可能性があります。ただし、費用だけで商品全体の良し悪しは決まりません。投資対象や運用方針とのバランスを見ましょう。
投資先を変える前に確認すること
値下がりしたとき、すぐ別の商品へ乗り換えたくなるかもしれません。その前に、当初の投資目的と商品の性格が変わったのか、価格だけが下がったのかを分けます。商品自体の運用方針や投資対象に大きな変更がないなら、短期的な値動きだけで売却すると、損失を確定する可能性があります。
反対に、投資目的や生活環境が変わったのに、以前の設定をそのまま続ける必要もありません。近く使う資金が必要になった、収入が減った、リスクの受け止め方が変わった場合は、積立額や資産配分を見直す選択肢があります。売買の判断を急がず、変更理由を紙に書いてから決める方法もあります。
投資額と投資先は一緒に決めない
投資先を選んだ後に、投資額を無理に合わせる必要はありません。商品を理解してから、家計の収支を見て毎月の金額を決めます。少額から始めて、値動きを経験し、自分がどの程度の下落に落ち着いて対応できるか確かめる方法もあります。投資額を小さくしても、制度の枠を有効活用できないわけではありません。
投資額が大きいほど、値下がりしたときの金額も大きくなります。投資先が同じでも、10万円の20%下落と1,000万円の20%下落では、生活や気持ちに与える影響が違います。投資先のリスクだけではなく、自分が保有する金額との組み合わせを考え、続けられる範囲にします。
積立か一括かを選ぶとき
毎月の積立は購入時期を分散でき、給与収入から継続しやすい方法です。一方、まとまった資金を一括で投資する場合は、その後すぐに相場が下落すると評価額が大きく減る可能性があります。どちらが将来有利かは市場の動きによって異なり、確実な優劣はありません。
一括で投資できる資金がある場合も、すぐ全額を投資するのが不安なら、時期を分ける方法が考えられます。ただし、投資待機資金を現金で保有している間の機会損失や物価上昇もあります。タイミングを完璧に予測しようとせず、心理的にも家計的にも継続できる方法を選びます。
商品を決めた後の確認
購入前に、目論見書で投資対象、主なリスク、費用、分配方針をもう一度確認します。つみたて投資枠の対象商品か、成長投資枠の商品か、買付画面で選んでいる枠が合っているかも見ます。似た商品名を取り違えることがあるため、運用会社や指数も照合しましょう。
注文後は、口座区分や積立額、次回買付日が意図した設定になっているか確認します。資産の評価額は毎日変動するため、注文直後の損益で商品を評価しないようにします。設定を変更するときは、変更がいつの買付から反映されるのか、停止の場合に次回注文が残っていないかも確認してください。
投資先を選ぶ具体的な比較例
たとえば「毎月の給料から積み立て、15年以上は使わない資金を運用したい」という場合、候補となる投資信託の投資対象地域、資産構成、費用、つみたて投資枠の対象かを比べます。全世界株式型と米国株式型は、投資対象地域の広さや国別構成が異なります。片方が将来必ず優れるとは言えず、どの値動きを受け入れられるかを考えます。
「数年以内に使う予定がある資金」なら、株式市場の下落が回復するまで待てない可能性があります。NISAの非課税メリットよりも、必要な時期に資金を確保できることが優先になる場合があります。投資予定資金と生活防衛資金、短期の支出を別々の箱に分け、投資に回す金額を決めましょう。
「配当金を受け取りたい」という希望がある場合は、高配当株だけでなく、配当金の税務、受取方式、減配リスク、配当の再投資方針を確認します。分配金を出す投資信託との違いも調べ、分配金が運用益だけから出るとは限らない点を理解します。目的を言葉にすると、商品を人気順で選ばずに済みます。
投資スタイルを決めた後の行動
候補を一つに決める前に、商品説明や目論見書の「投資対象」「主なリスク」「費用」の三点を自分の言葉でまとめてみます。例えば「世界の株式を対象とし、株価と為替で価格が変動し、保有中の費用がある」のように説明できるか確認します。商品名だけを覚えるのではなく、中身を理解する練習になります。
購入後に見直す条件もあらかじめ決めておきます。毎日価格を確認するのではなく、年に数回、資産配分や投資目的、家計の変化を点検する方法があります。ファンドの運用方針や費用が変更された場合は、その内容を確認します。価格の下落だけで当初の選択をすぐ否定せず、何が変化したかを区別しましょう。
複数の投資先を組み合わせる場合は、それぞれの役割を書きます。世界株式型、国内株、債券、現金のように異なる役割があるか、それとも似た企業や市場に重複して投資しているかを確認します。商品数を増やすことを目的にせず、管理できる範囲で資産配分を保つことを考えます。
リスク許容度を自分で確かめる
自分のリスク許容度を知るために、投資額が10%、20%、30%下落したときの評価額を計算してみます。100万円なら90万円、80万円、70万円です。投資額が大きければ、下落率が同じでも金額はさらに大きくなります。その数字を見て積立を続けられそうか、生活費の不安が出そうか想像しましょう。
許容度は収入や年齢だけでなく、家計の余裕、投資経験、家族の状況、価格変動への感じ方で変わります。過去の相場上昇だけを経験している場合、下落局面での反応を予測するのは難しいことがあります。少額から始め、値動きを経験しながら投資額を調整する方法も選択肢です。
リスク許容度を超える場合は、投資先を変えるだけでなく、投資金額を減らす、現金を厚くする、運用期間を延ばす、目的を見直すなどの方法があります。すべての不安を消す商品はありません。仕組みを理解できないリスクを取らず、自分が説明できる範囲に留めることが大切です。
購入後に確認するルール
投資商品を購入した後は、毎日値動きを見て売買するのではなく、見直す条件を決めます。例えば、生活の変化があった時、商品方針が変わった時、資産配分が大きくずれた時などです。価格下落だけでなく、投資目的や商品の中身が変わったかを確認して判断します。
積立設定をしたら、買付口座、金額、日付、引落方法が正しいかを確認します。ボーナス設定などを追加した場合は、年間投資枠を超えないかにも注意します。NISAの枠は未使用分が翌年に繰り越されないため、枠を使い切るために無理に投資する必要はありません。
年に一度、保有商品の投資先や費用、分配方針、資産全体の偏りを点検します。似た商品を複数保有している場合、重複を把握して管理を簡単にすることも考えられます。売却や買い替えを検討する際は、税金やNISA枠の扱い、手数料を確認し、記録を残しておくと振り返りやすくなります。
商品を選ぶ前の最終チェック
候補商品の正式名称、投資対象、NISAで利用できる枠、費用、主なリスクをメモにまとめます。目論見書の内容と証券会社の購入画面の表示が一致するか確認し、似た名称の別商品を選んでいないか照合します。商品を理解できない場合は、買付を急がず調査を続けます。
投資額は、家計の余裕と値下がりへの耐性を踏まえて決めます。口座開設後にすぐ上限まで投資する必要はありません。積立を始めた後は、約定や引落が予定どおりか、資産の内訳が目的とずれていないかを定期的に確認します。
商品選びの基準は人それぞれです。記事やランキングで紹介された商品をそのまま選ばず、投資先や費用、リスクを自分の目的に照らして判断します。選ぶ理由を言葉にできれば、値下がりした時にも計画を再確認しやすくなります。
このテーマで忘れたくないこと
投資の選択で迷ったら、今日決めることと後で決めることを分けます。今日は投資目的、使う時期、家計から出せる金額を整理し、商品は目論見書を確認してから選ぶ方法があります。自分が説明できる商品を選び、値下がりした時に慌てない金額から検討しましょう。
計画を見直す視点
投資先の選択に唯一の正解はありません。自分の目的や期間が変わったら、商品や積立額も見直せます。周囲の評価を参考にしても、最後は投資対象、費用、値動きの特徴を確認し、納得してから判断することを心がけましょう。積立を始めた後も、生活の変化がないか定期的に確認してください。投資額を変更した場合は、次回の設定内容も確かめます。
よくある質問
NISA初心者は投資信託から始めるべきですか?
一概に決められません。投資信託は複数資産に分散できる商品もあり、積立しやすい一方、値下がりリスクや費用があります。個別株も含め、仕組みとリスクを理解できる商品から考えましょう。
人気ランキングの上位を選べば大丈夫ですか?
ランキングは過去の販売状況などを反映する情報で、将来の運用成果を保証しません。投資対象やリスク、費用が自分に合うかを確認してください。
つみたて投資枠と成長投資枠は両方使えますか?
現行制度では併用できます。年間投資枠や対象商品、口座の条件については金融庁の最新案内で確認しましょう。
NISAで損をしたら税金上有利になりますか?
NISA口座の損失は、課税口座の利益と損益通算できません。非課税のメリットだけでなく、損失時の扱いも理解してください。
まとめ
今回の記事のポイントは、目標や数字をひとつだけ見て判断せず、家計・投資期間・商品内容・リスクを合わせて考えることです。制度や投資の方法を理解し、自分が続けられる条件から一歩ずつ整理しましょう。
投資には元本割れの可能性があります。この記事の説明や試算は一般的な考え方を示すもので、利益や目標達成を保証するものではありません。最終的な判断は、最新の公式情報や商品資料を確認し、ご自身の状況に合わせて行ってください。